Combustíveis
A guerra aumentou a margem de quem?
Os números mostram que postos e distribuidoras não podem ser colocados no mesmo pacote
Uma matéria publicada pelo UOL afirma que postos e distribuidoras ampliaram fortemente suas margens durante a guerra no Irã. Os números apresentados merecem atenção, mas também exigem uma pergunta fundamental: quem, efetivamente, ficou com esse aumento de margem?
Colocar distribuidoras e postos dentro do mesmo número pode produzir uma conclusão equivocada. Isso porque uma margem calculada conjuntamente para "distribuição + revenda" não permite concluir automaticamente quanto do crescimento pertenceu à distribuidora e quanto pertenceu ao posto.
Quando abrimos os balanços publicados pelas próprias grandes distribuidoras, a fotografia fica muito mais clara.
No segundo trimestre de 2025, a operação Rede de Postos da Vibra registrava EBITDA ajustado equivalente a R$ 119 por m³, ou 11,9 centavos por litro. No segundo trimestre de 2026, saltou para R$ 458 por m³, ou 45,8 centavos por litro — crescimento de 284% na margem EBITDA por m³. O EBITDA total do segmento cresceu 308%, enquanto o volume vendido avançou apenas 6%.
Na Ipiranga, o EBITDA recorrente passou de R$ 118 por m³ para R$ 451 por m³, equivalente a uma passagem de 11,8 para 45,1 centavos por litro. Um crescimento de 281% por m³. O EBITDA recorrente da companhia aumentou 310%, enquanto seu volume comercializado cresceu somente 8%.
Na distribuição de combustíveis da Shell/Raízen no Brasil, o movimento foi semelhante. A margem EBITDA ajustada passou de R$ 142 para R$ 493 por m³, ou de 14,2 para 49,3 centavos por litro, crescimento de aproximadamente 247%. O EBITDA da operação brasileira de distribuição aumentou 269%, enquanto o volume avançou apenas 6,6%.
Os números são públicos. Estão nos resultados apresentados pelas próprias companhias ao mercado.
E mostram algo impressionante: enquanto os volumes comercializados pelas três grandes distribuidoras cresceram entre aproximadamente 6% e 8%, seus resultados operacionais por metro cúbico cresceram entre 247% e 284%.
Portanto, existe evidência objetiva de uma extraordinária expansão de resultados na distribuição.
Mas onde está a evidência equivalente de que isso aconteceu com os postos?
No Distrito Federal, os preços ao consumidor contam uma história bastante diferente.
Em agosto de 2025, a gasolina era comercializada no DF em aproximadamente R$ 6,48 por litro. Hoje está próxima de R$ 6,58.
A diferença é de apenas R$ 0,10 por litro.
E existe um detalhe fundamental: em 1º de janeiro de 2026, o ICMS monofásico da gasolina aumentou exatamente R$ 0,10 por litro, passando de R$ 1,47 para R$ 1,57.
Portanto, quando retiramos apenas o aumento nominal do ICMS, praticamente desaparece toda a diferença entre o preço médio observado em agosto de 2025 e o preço atual no Distrito Federal.
Isso aconteceu apesar de guerra, volatilidade internacional do petróleo, câmbio, alterações nos custos de aquisição e enorme instabilidade no mercado.
É difícil conciliar essa realidade com a tese de que os postos teriam experimentado a mesma explosão de rentabilidade observada nos balanços das distribuidoras.
E há uma diferença fundamental que precisa ser compreendida: margem bruta não é lucro líquido.
O posto compra combustível da distribuidora e ainda precisa pagar folha de salários, aluguel ou custo imobiliário, energia, taxas de cartões, manutenção, despesas ambientais, perdas operacionais e uma extensa carga regulatória.
Por isso, somar distribuição e revenda em uma única margem e depois afirmar que ambos ganharam é metodologicamente perigoso.
A pergunta correta não é quanto aumentou a parcela denominada "distribuição + revenda".
A pergunta correta é:
quanto desse dinheiro ficou na distribuição e quanto efetivamente chegou à revenda?
Para a primeira parte da pergunta, os próprios balanços empresariais começam a dar uma resposta bastante clara.
Vibra: +284% de EBITDA por m³.
Ipiranga: +281%.
Shell/Raízen: +247%.
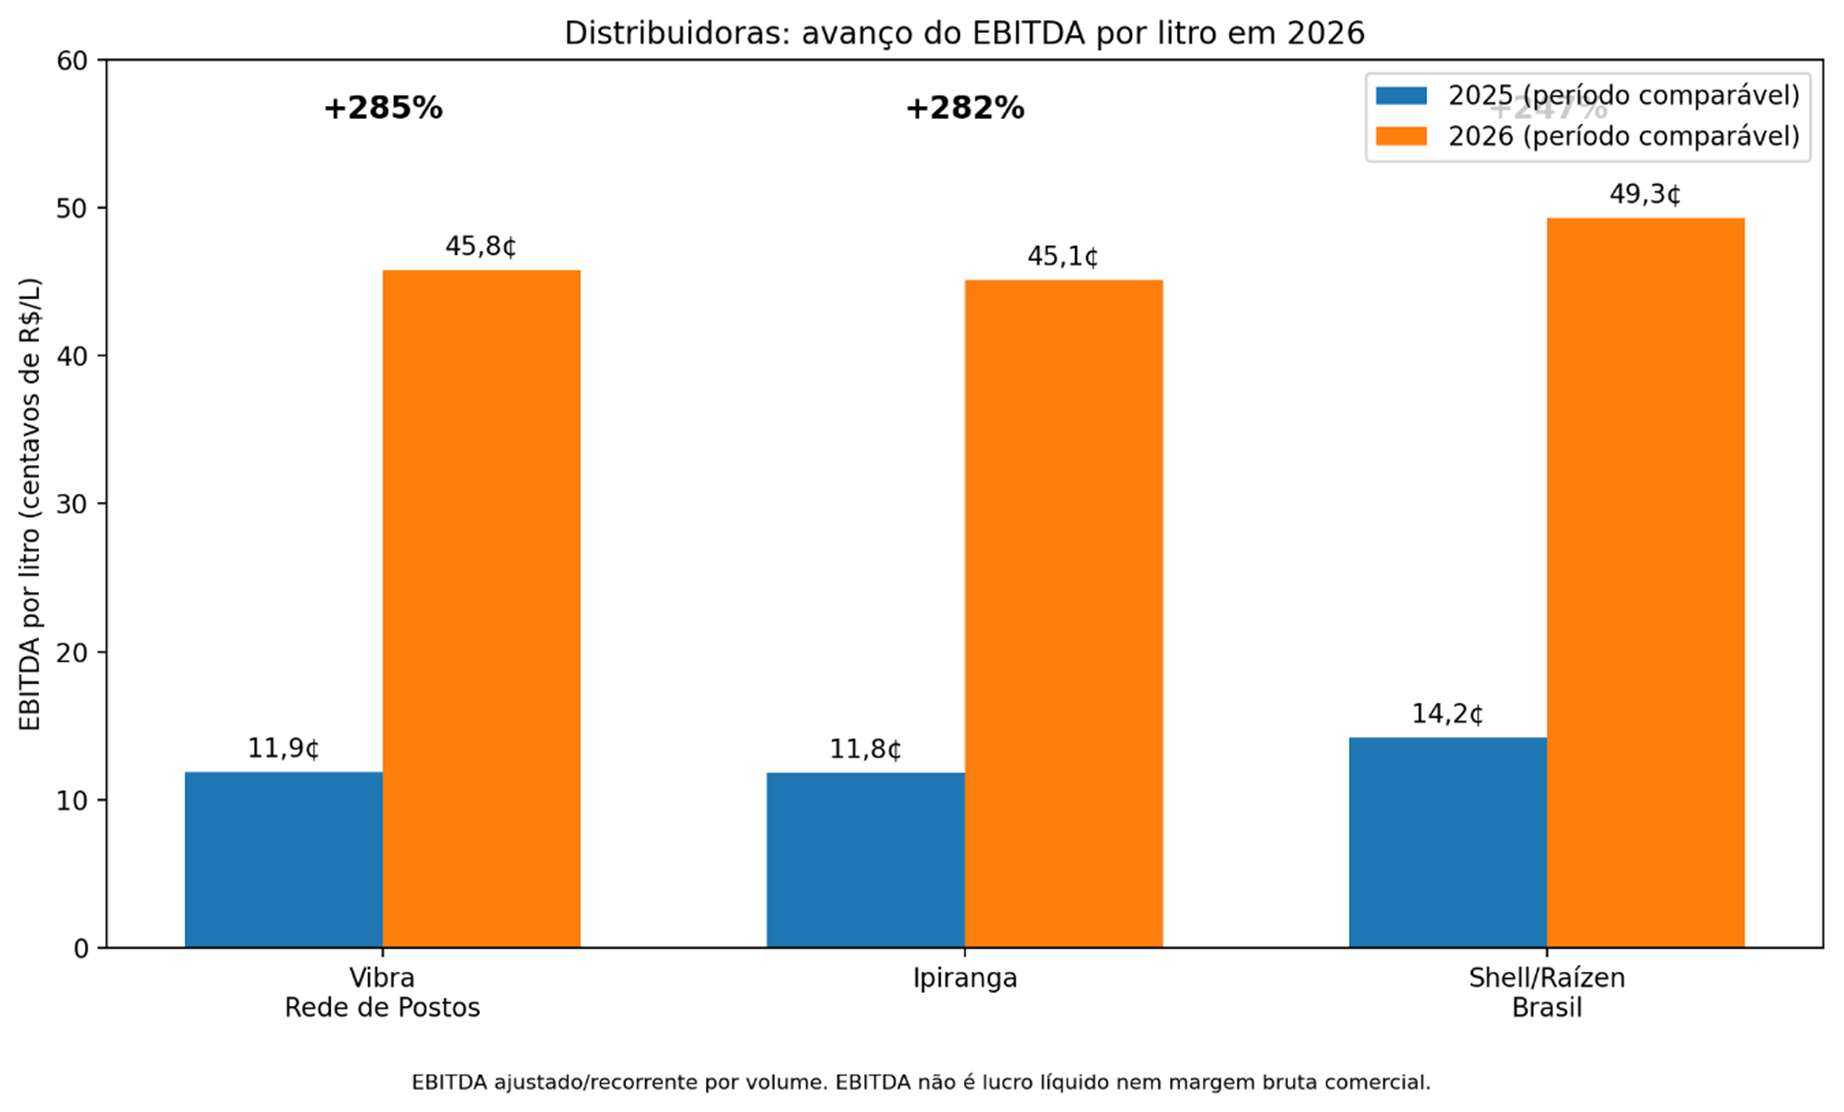
Enquanto isso, no Distrito Federal, depois de descontados apenas os dez centavos de aumento do ICMS, o preço médio da gasolina na bomba praticamente não se alterou em relação a agosto do ano passado.
Não estou afirmando que nenhum posto brasileiro tenha aumentado sua margem. Existem milhares de empresas, diferentes mercados e estruturas de custos.
O que afirmo é algo muito mais objetivo: não há base para colocar distribuição e revenda no mesmo pacote e concluir que os dois elos tiveram comportamento semelhante.
Se queremos saber quem efetivamente ganhou com a crise, precisamos abrir essa conta.
Distribuição de um lado. Revenda do outro.
Essa separação deveria interessar à ANP, ao CADE, ao Ministério de Minas e Energia e, sobretudo, ao consumidor.
Porque os números publicados pelas próprias companhias trazem uma conclusão que não pode ser ignorada:
a guerra ampliou extraordinariamente os resultados na cadeia de combustíveis. Mas os balanços indicam que o grande salto aconteceu antes da bomba — na distribuição.
PAULO TAVARES
Empresário e dirigente do setor de combustíveis. Presidente do Sindicombustíveis-DF, ex-vice-presidente da Fecombustíveis e diretor financeiro da FEBRASPETRO.